2026年上半年,国内新能源汽车行业深陷“冰火两重天”的发展困境。上游原材料价格持续上涨,不断挤压整车企业利润空间,多数车企为守住短期盈利,纷纷收缩研发投入、收紧战略布局,行业整体陷入重短期、轻长期的发展困局。在此行业大背景下,赛力斯走出了一条差异化的逆势增长之路:以70亿元高额研发投入践行反周期布局,摒弃短期逐利思维,全力为企业高质量长远发展蓄势赋能。
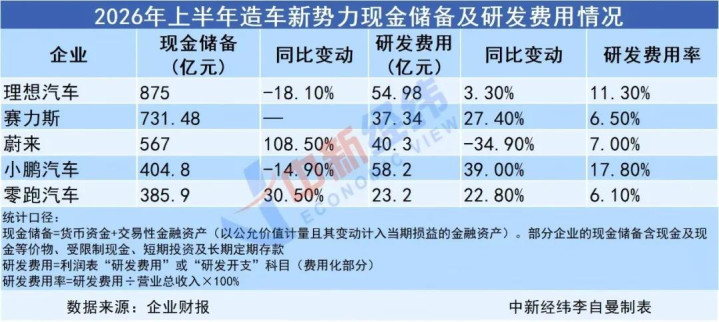
对于重资产的汽车制造业而言,超高现金储备与极低负债结构并存的经营状态实属罕见。这一优质财务底盘,让赛力斯彻底摆脱了多数车企“为利润妥协战略”的被动局面,无需因资金压力收缩核心布局,反而能在行业低谷期精准发力、持续投入,牢牢掌握战略发展的主动权。
逆势投入的核心重心,始终锚定技术研发这一核心竞争力。2026年上半年,赛力斯70.07亿元的研发投入、34.8%的同比增速、超12%的营收研发占比,以真金白银的投入持续夯实企业技术护城河,构建起区别于同行的技术壁垒。
更关键的是,企业研发资金流向清晰、布局远近兼顾,实现了短期提质与长期占位的双向赋能。短期层面,依托魔方技术平台2.0持续优化现有产品体系,凭借新一代超级增程技术全面提升整车核心竞争力,稳固市场基本盘;长期层面,重点布局AI数智化应用、具身智能、人形机器人等前沿创新领域,精准锁定未来五至十年的行业技术制高点,持续培育全新增长曲线,为企业长远发展储备核心动能。
高额、持续、前置化的研发投入,已快速转化为实打实的技术创新成果与核心壁垒。报告期内,赛力斯新增专利申请1794项,获授权专利661项。在汽车产业全面转型、技术路线多元迭代、行业深度洗牌的关键阶段,这种高强度、常态化的研发深耕,成为赛力斯稳固市场基本盘、构筑未来核心竞争力的根本基石。
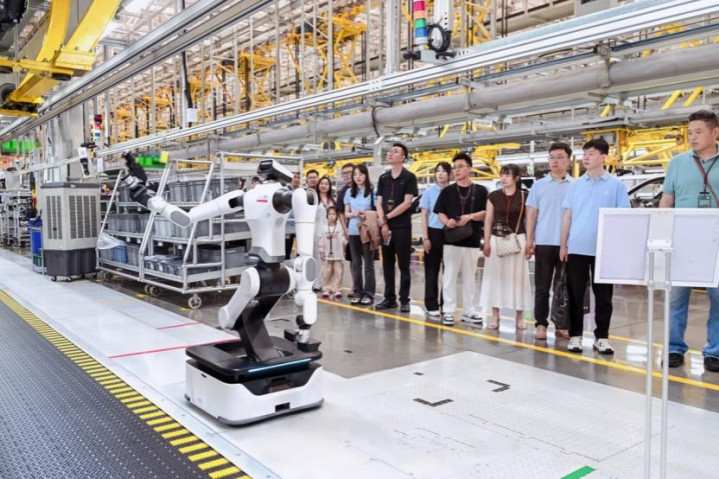
硬核技术解决了企业“凭什么竞争”的核心问题,精准的市场战略则明确了企业“如何制胜”的发展路径。在技术深耕的基础上,赛力斯精准落地高端化战略,成为其在行业存量博弈中逆势突围的关键抓手。
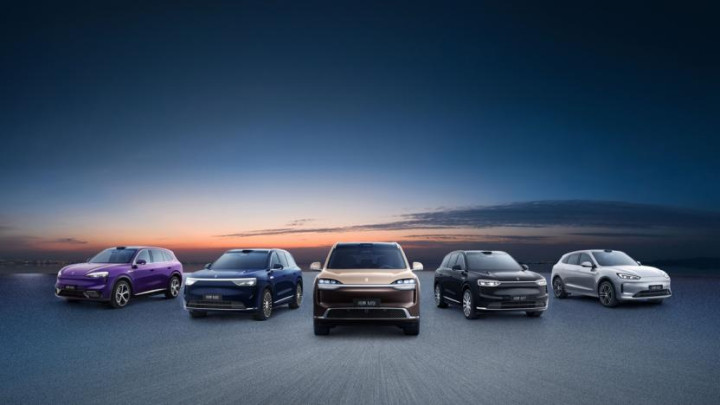
当前国内乘用车市场已全面进入存量竞争时代,呈现“总量下行、结构分化”的鲜明格局。数据显示,2026年上半年国内乘用车零售销量同比下滑20.2%,唯独40万元以上高端乘用车市场实现正增长,新能源市场彻底形成“高端爆发、低端承压”的两极分化态势。赛力斯精准捕捉行业结构性机遇,依托问界品牌坚守“高安全、高可靠、高性能、高品质、高价值”的五高造车标准,搭建起覆盖20-60万元的全价格段高端产品矩阵,精准卡位高端增量市场。
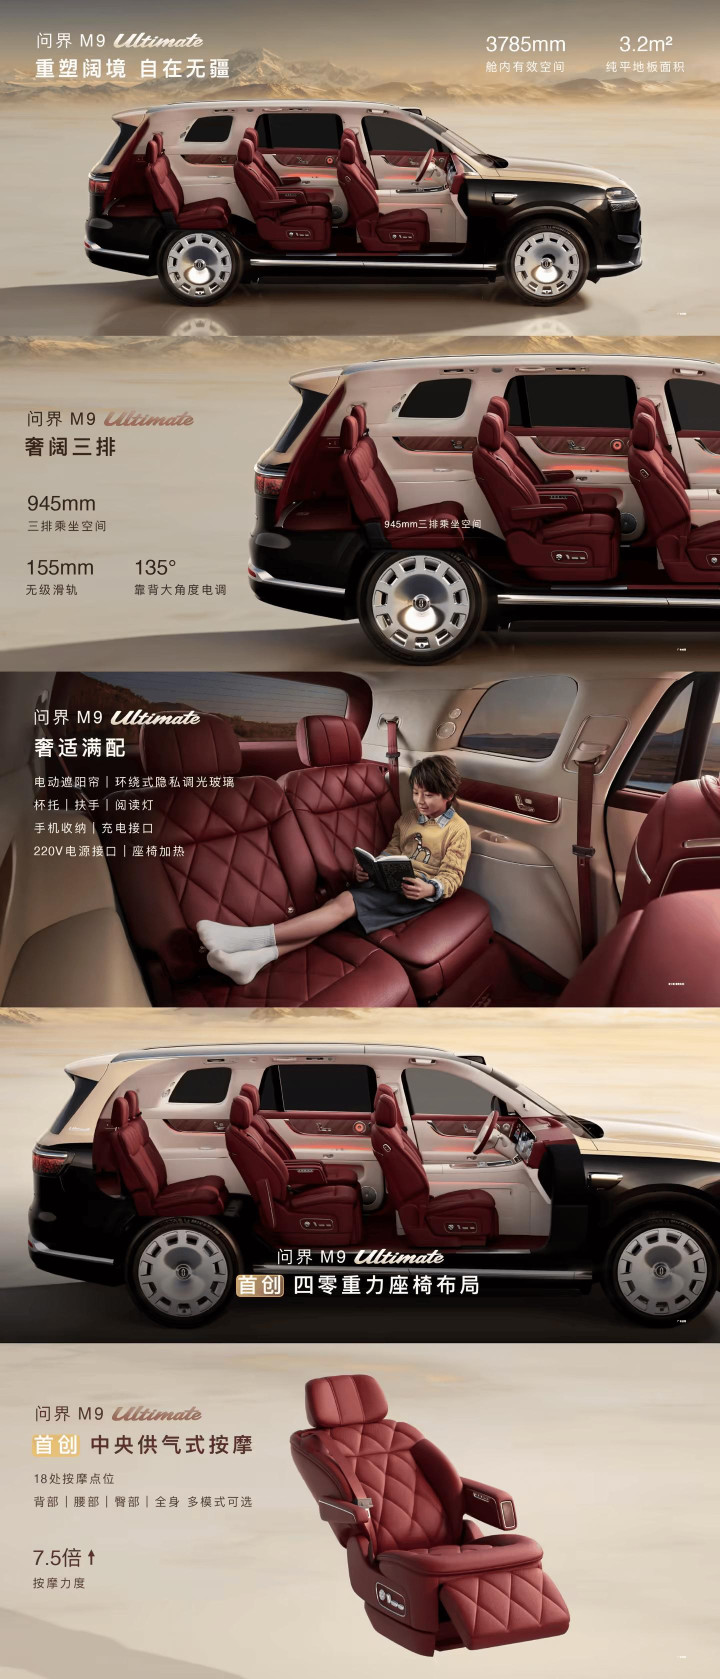
旗舰车型问界M9,成为赛力斯高端化战略成果的最佳佐证。该车型不仅在7月再度登顶50万元以上乘用车零售销量榜首,多次稳居行业NPS净推荐值榜单前列,更成功亮相“中国制造‘十四五’成就展”,斩获国家级认可。在国际市场层面,问界品牌首次跻身Brand Finance全球豪华汽车品牌TOP10,成为榜单中唯一上榜的中国豪华汽车品牌,实现了中国高端汽车品牌的重大突破。
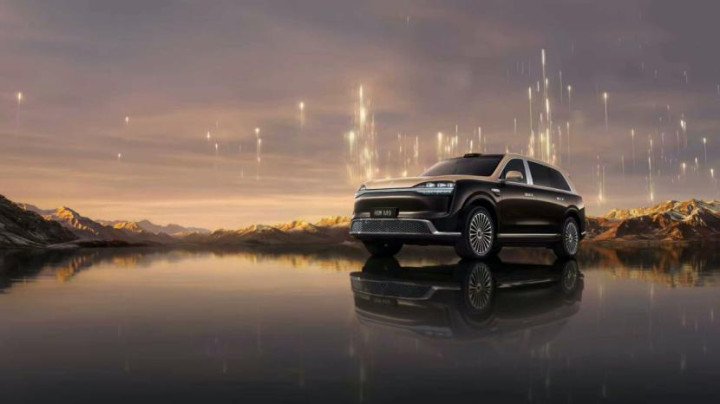
华西证券分析指出,全新一代问界M9开启交付后,仅7周累计交付量便突破20000台,同时Ultimate版本起售价上调至60万元以上,进一步拓宽了品牌价格边界与用户圈层,充分彰显问界品牌在高端SUV市场的强大号召力与市场认可度。
赛力斯的长期主义坚守,不止于财报数据的硬核突破,更落地于资本市场的笃定行动。截至2026年7月,公司累计股票回购金额超5.87亿元;同时,企业董事、高管及核心骨干团队在增持公告发布后3个交易日内,累计增持约1.48亿元。回购与高管增持双向发力,向资本市场释放出明确信号:管理层高度认可企业长期价值,坚定看好高端化战略的未来前景。
行业机构亦对赛力斯后续发展给出乐观预判。光大证券表示,赛力斯业绩最承压的阶段已然过去,随着汽车行业传统旺季来临,叠加全新一代问界M9盈利潜力持续释放,公司整体业绩压力将持续缓解,增长势能有望稳步释放。
复盘2026年上半年新能源汽车行业发展格局,车市整体低迷、行业竞争日趋白热化,多数车企深陷短期自保思维,以收缩投入换取短期利润。而赛力斯交出的逆势成绩单,完美诠释了企业的长期主义发展逻辑:当同行纷纷为短期利润做减法时,赛力斯始终坚持为长期价值做加法,持续加码技术储备、夯实品牌势能、提升未来发展的安全边际。
展望2026年下半年,随着高端新品密集落地交付、前沿创新业务持续落地见效,赛力斯的增长动能将持续释放。依托清晰的战略布局、深厚的技术储备、稳健的财务底盘,赛力斯已然做好充足准备,正全速驶入高质量发展的深水区,开启长期价值增长的全新征程。
#问界#
明辉优配提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
推荐资讯